Accueil > Academia > Les phénomènes d’attente : Approche par la loi Binomiale
 Les phénomènes d’attente : Approche par la loi Binomiale
Proche-Orient études économiques - juillet 1987 - No 35
mercredi 29 juillet 1987, par
I - Le processus de Poisson
On dit d’un processus temporel qu’il est un processus de Poisson si ce processus représente l’apparition d’événements aléatoires E1, E2, ... , En, satisfaisant aux conditions suivantes :
– Les temps d’attente E1 E2, E2 E3, etc., sont des variables aléatoires indépendantes (on dit processus sans mémoire). Ceci veut dire que la ieme apparition ne dépend pas, quant à sa date d’apparition des i-1 dates des apparitions précédentes.
– La loi de l’apparition d’un événement entre la date t et la date t + τ ne dépend que de la durée t et non de la date d’apparition de l’événement. Il en est de même de la loi du nombre d’événements apparaissant dans l’intervalle {t ; t + τ} et qui ne dépend que de la durée t. Si τ = 1 on appelle λ l’espérance du nombre d’apparitions et λ est dite la « cadence ». En d’autres termes λ est le nombre moyen d’événements apparaissant par unité de temps.
– Deux événements ne peuvent apparaître simultanément.
Le processus de Poisson peut s’appliquer, comme schéma d’étude, à de nombreuses situations dans la vie courante. De ces situations, on peut citer : les pannes de machines, les communications téléphoniques, l’arrivée de clients à un guichet, l’apparition d’étoiles filantes, etc.
Le processus de Poisson peut être schématisé de la façon suivante :
L’intervalle de temps peut être divisé en petits sous-intervalles sur chacun desquels, la probabilité de l’apparition d’un événement est petite ; cette probabilité est constante pendant toute la durée de l’observation et chaque sous-intervalle est assez petit pour que la probabilité de deux apparitions simultanées soit pratiquement nulle.
Enfin une apparition dans un sous-intervalle n’affecte pas la probabilité d’une apparition dans un autre sous-intervalle de temps.
On démontre, alors, comme on le verra ultérieurement, que le nombre X d’apparitions pendant une durée donnée suit une loi de Poisson, qui, d’ailleurs donne son nom au processus en question.
En effet, la loi de Poisson est bien adaptée aux événements dits, rares, ou, en d’autres termes aux événements dont la probabilité d’apparition est faible.
II - Application aux files d’attente
Un phénomène d’attente peut être représente comme une arrivée aléatoire de clients à un nombre K de guichets (ou postes de service) où ils resteront pendant une durée aléatoire. Ce phénomène peut être schématisé de la façon suivante :
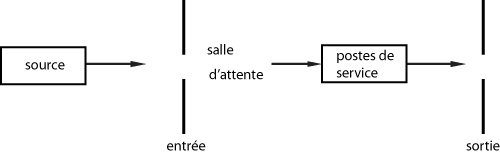
Le schéma le plus usuel est celui où les arrivées de clients obéissent à un processus de Poisson de cadence λ.
1. La loi de l’instant d’arrivée T de clients :
Si les arrivées de clients obéissent à un processus de Poisson, alors, l’instant d’arrivée d’un client est une variable aléatoire dont la loi ne dépend que de la durée d’attente séparant deux arrivées consécutives. En effet, la probabilité que l’instant d’arrivée T se situe entre la date t et la date t + dt ne dépend que de la durée dt et cette probabilité s’écrit.
[1] $P[t \leq T \leq t + dt/T \gt t]=\lambda dt$ quelque soit t, λ étant une constante positive représentant le nombre moyen d’arrivées par unité de temps, en d’autres termes, la cadence. De la probabilité [1], il est aisé de tirer la loi de la variable aléatoire T « instant d’arrivée », qui est une loi exponentielle négative de paramètre λ, de densité :
[2] $f(t)=\lambda e^{-\lambda t}$
et d’espérance $E(T)=\frac{1}{\lambda }$
Il est évident que si l’instant d’arrivée suit une loi exponentielle de paramètre λ, il en est de même de la durée séparant deux arrivées consécutives.
A partir de [2], on peut tirer la loi de la variable λt qui est une loi γ1 de densité : [1]
[3] $f(t)=e^{-t}$
2. La durée Y séparant n + 1 arrivées, :
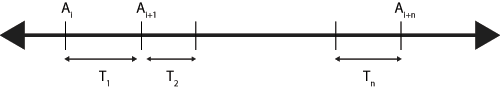
Si on appelle T1, T2, ... , Tn les durées séparant les n + 1 arrivées consécutives, la durée totale séparant ces n + 1 arrivées est une variable aléatoire Y avec :
[4] Y=T1 + T2+ ... + Tn
Afin de trouver la loi de Y il suffit de multiplier les deux membres de l’égalité [4] par λ :
λY=λT1 + λT2 + .. ·+ λTn
Or d’après [3], λTi suit une loi g1 et donc λY suivra la loi γn [2]
d’où ${f(\lambda y)} = \frac{1}{(n-1) !}e^{-\lambda y }(\lambda y)^{n-1}$
et donc :
[5] $f(y)=e^{-\lambda y}\frac{(\lambda y)^{n-1}}{(n-1) !}\lambda$
4. Le nombre X d’arrivées pendant une durée t :
Soit MN la période étudiée : MN = t et Ai est la ieme apparition :

nous avons la relation évidente :
$P[X=n]=P[X\geq n]-P[X\geq n+1]$
X étant la variable aléatoire « nombre d’arrivées pendant t ». Or la probabilité $P[X\geq n]$ est aussi la probabilité que la durée MAn soit inférieure à t, et cette durée est constituée de MA1 + A1A2 + ... + An_1An ; et d’après [5], la durée MAn suit une loi γn. Il en est de même pour la probabilité $P[X\geq n+1]$. Et il vient :
$P[X=n]=\int_{0}^{t}{e^{-\lambda \tau}\frac{(\lambda \tau)^{n-1}}{(n-1) !}\lambda d\tau} -\int_{0}^{t}{e^{-\lambda \tau}\frac{(\lambda \tau)}{n !}\lambda d\tau}$
La résolution de cette relation donne :
[6] $P[X=n]=e^{-\lambda t}\frac{(\lambda t)^{n}}{n !} $
et le nombre X d’arrivées pendant une durée t suit une loi de Poisson de paramètre λt, et on a E(X) = λt.
En particulier si t = 1, E(X) = λ qui est le nombre moyen d’arrivées par unité de temps. λ est donc bien la cadence mentionnée plus haut.
Finalement, un phénomène d’attente obéissant à un processus de Poisson peut être caractérisé par les résultats suivants :
a) La probabilité qu’un client se présente pendant un intervalle de temps dt infiniment petit est λdt.
b) Si le système contient k guichets, le temps de service T à un guichet obéit à une loi exponentielle négative de paramètre µ :
[7] $f(t)=\mu e^{-\mu t}$
µ, l’inverse de l’espérance de T, est l’espérance du nombre moyen de clients pouvant être servis par un guichet pendant une unité de temps, si ce guichet est constamment occupé (pas de temps morts).
Si on pose $O=\frac{\lambda}{\mu}$, il est nécessaire que, dans le système, O soit inférieure à k, nombre de guichets, sinon la file d’attente s’allonge indéfiniment car le nombre moyen d’arrivées sera supérieur à celui des départs.
Par conséquent, la probabilité pour qu’un client en service quitte le guichet où il se trouve pendant le même intervalle dt vaut µdt. En effet, la probabilité qu’il n’y ait pas de départ pendant dt est P [T > dt] c’est-à-dire que le temps de service soit supérieur à l’intervalle dt et d’après [7] :
$P[T\gt dt]=e^{-\mu dt}$
Or si dt est infiniment petit $e^{-\mu dt}\simeq 1-\mu dt$ et donc :
$P[T\leq dt]=\mu dt$
c) Si s guichets sont occupés, la probabilité d’un départ d’un quelconque de ces s guichets vaut sµdt
III - Approche par la loi Binomiale
Jusqu’ici nous avons étudié le phénomène d’attente en nous soumettant au schéma exponentiel. En effet ce sont les lois exponentielles négatives et gamma qui nous ont conduit a trouver la loi du nombre X d’arrivées pendant une durée t, et cette loi est une loi de Poisson de paramètre λt.
Dans la suite nous allons suivre un schéma binomiale afin d’arriver à la même conclusion.
En effet, considérons un intervalle de temps égal à l’unité. Si on partage cet intervalle en n sous-intervalles égaux, ti, l’amplitude de ces sous-intervalles sera égale à $\frac{1}{n}$.
Or, nous avons vu précédemment que, si le phénomène d’attente obéit à un processus de Poisson, la probabilité d’une arrivée pendant un intervalle dt valait λdt ; donc la probabilité d’une arrivée pendant un intervalle $t_{i} =\frac{1}{n}$ vaut $p =\frac{\lambda}{n}$.
Ceci veut dire que la probabilité qu’un client « remplisse » l’intervalle ti vaut $\frac{\lambda}{n}$.
Soit la variable aléatoire I prenant uniquement deux valeurs :
– I = 1 si le client arrive pendant le sous-intervalle t de durée $\frac{1}{n}$
– I = 0 si le client n’arrive pas pendant ce sous-intervalle.
Il est clair que la variable I prend la valeur 1 avec la probabilité $p =\frac{\lambda}{n}$, et la valeur 0 avec la probabilité $q=1-\frac{\lambda}{n}$.
I est dite variable de Bernoulli et, elle prend la valeur 1 quand on a un « succès » c’est-à-dire quand un client remplit le sous-intervalle ti et vaut 0 en cas « d’échec », c’est-à-dire quand le client ne remplit pas ti.
Si on prend maintenant la variable $X=\sum\limits_{i=1}^{n}{I_{i}}$ il est clair que X est le nombre de succès obtenu parmi les n possibilités.
D’après ce résultat, X suit une loi binomiale de paramètres n et p. [3]
En effet X sera le nombre de sous-intervalles occupés par des clients, c’est-à-dire le nombre de sous-intervalles qui enregistrent l’arrivée de clients et ceci parmi n sous intervalles partageant l’unité de temps. Ceci est la définition même de la loi binomiale. Or, nous avons pris comme intervalle initial, l’unité, mais ce raisonnement reste valable pour un intervalle quelconque t, et la probabilité d’un succès - d’une arrivée - dans ce cas, sera $p=\frac{\lambda t}{n}$.
Finalement si n tend vers l’infini, c’est-à-dire si l’intervalle t est partagé en une infinité de sous-intervalles égaux, la probabilité $p=\frac{\lambda t}{n}$ tendra vers 0 en maintenant le produit np constant égal à λt et la loi binomiale convergera vers une loi de Poisson de paramètre np = λt et nous aurons :
$P[X=x]=e^{-\lambda t}\frac{(\lambda t)^{x}}{x !}$ avec E(X) = λt.
Il est évident qu’en apparence, l’utilisation des lois exponentielles ou l’utilisation de la loi binomiale pour l’étude du phénomène d’attente traduisent deux approches différentes du sujet. Mais en réalité, la relation existant entre différentes lois de probabilité fait que ces différentes approches constituent les différentes faces d’une même réalité concernant les phénomènes aléatoires.
En effet les différentes lois, découlent l’une de l’autre en faisant subir au phénomène aléatoire de petites transformations qui font varier l’angle du prisme a travers lequel nous regardons ce phénomène.
[1] On dit qu’une variable aléatoire X suit une loi gamma de paramètre r : γr si sa densité de probabilité est donnée par :
$f(x)=\frac{1}{\Gamma _{(r)} }e^{-x}x^{r-1}=\frac{1}{(r-1) !}e^{-x}x^{r-1}$
[2] Si X1 et X2 sont deux variables aléatoires indépendantes de lois respectives γr et γs, alors la variable aléatoire X = X1 + X2 suit une loi γr+s.
[3] Si X est la variable aléatoire : « nombre de succès parmi n épreuves » avec p, probabilité d’un succès, X suit une loi Binomiale de densité :
$P[X=x]=\binom{x}{n}p^{x}q^{n-x} $ avec q = 1 - p.
