Accueil > Academia > Répartition du marché de l’assurance-vie : étude par l’analyse (…)
 Répartition du marché de l’assurance-vie : étude par l’analyse multidimentionnelle
Proche-Orient études économiques - janvier 1989 - No 41
dimanche 1er janvier 1989, par
Introduction
S’assurer de nos jours n’est plus un luxe mais une nécessité. S’il est vrai que les libanais en prennent de plus en plus conscience, ils sont souvent méfiants et mal informés de tout ce qui s’y relate. La méfiance résulte d’une attitude socio-culturelle entretenue par une mauvaise image de marque et une ignorance des mécanismes de la branche de l’assurance.
De plus les opérations d’assurance présentent une complexité qui ajoute à la méfiance et au scepticisme de la plupart de ceux a qui s’adressent les contrats d’assurance. C’est pourquoi, dans les pays industrialises, les professionnels de l’assurance cherchent à répandre un esprit d’ouverture à la clientèle et ceci à travers des centres de documentation et d’information et par des systèmes de publicité collective.
En ce qui concerne le Liban, au manque d’informations sur le secteur de l’assurance, s’ajoute un désintéressement évident des pouvoirs publics ; désintéressement qui se traduit par un laxisme total en matière de contrôle, bien que les textes de lois relatifs à l’assurance tiennent compte de ce contrôle de l’État. Cette absence de contrôle de l’État a été à l’origine de nombreuses irrégularités de la part des assurances dont certains ont refuses de dédommager des assures qui ont pourtant continué à souscrire et souvent à des taux très élevés. Un tel comportement n’est certes pas de nature à améliorer l’image de marque du secteur.
*D’après une étude sur l’assurance-vie effectuée par Josiane Dahdah et Carole Ingea, étudiantes de 3e année de Sciences Économiques.
Parmi les différentes branches de l’assurance, nous nous intéresserons ici, plus particulièrement à la branche de l’assurance-vie, qui est la branche la plus récente au Liban et celle qui offre le plus d’opportunités.
Dans une première partie, nous définirons l’assurance-vie ainsi que les différentes sortes de contrats, et nous aborderons rapidement l’évolution historique de cette branche. Nous étudierons, dans une deuxième partie, la structure du « public » de l’assurance-vie à travers les résultats d’un échantillon de 206 enquêtés sur leur souscription à ce genre d’assurance, et ceci par les méthodes d’analyse multidimensionnelle des données.
I - L’assurance-vie : définitions et historique
L’assurance des personnes, comme toute assurance, répond à un souci de sécurité. Comme son nom l’indique, elle ne s’attache qu’à des événements qui concernent directement la personne (décès, atteinte à l’intégrité corporelle, maladie ... ). Contrairement aux assurances de dommages, l’assurance de personne n’a pas une nature indemnitaire ; elle est indépendante de la notion de préjudice ; elle est appréciée par l’assureur et le souscripteur de l’assurance au moment de la conclusion du contrat de façon forfaitaire, en dehors de tout souci de mesurer le montant de l’indemnité au préjudice subi.
La somme à payer par l’assureur sera exigible du seul fait de la survenance du sinistre.
L’assurance de personnes englobe deux catégories de contrats : les contrats d’assurance sur la vie et les contrats d’assurance de risques inhérents à la vie.
1. Historique :
L’homme qui peut à tout moment être atteint dans sa personne comme dans ses biens, a naturellement recherché un moyen pour faire face à l’adversité. Pour ne pas en supporter seul les conséquences, il s’est tourné vers la collectivité en vertu de l’instinct d’association qui l’anime.
Les hommes primitifs avaient déjà cette idée du « partage du risque », conséquence de leurs structures tribales et claniques. Les origines de l’assurance sur la vie remontent au XVe siècle en Italie, ou elle présentait un caractère spéculatif (pari sur l’existence ou le décès d’un individu), vite condamné par l’église.
La première police d’assurance sur la vie date du 18 juin 1583, et a été émise par un citoyen britannique sur la personne d’un compatriote.
A cette époque, les données du mécanisme de l’assurance étaient connues : réunion d’un grand nombre d’individus exposés aux mêmes risques, indemnités en cas de malheurs. Les bases mathématiques permettant de calculer les contributions nécessaires, pour faire face aux paiements des indemnités, manquaient encore.
Vers la fin du XVIIIe siècle, les compagnies d’assurance commencèrent à opérer sur des bases plus ou moins scientifiques (théorie du hasard, calcul des probabilités et loi des grands nombres).
Dans certains pays, comme la France, l’assurance sur la vie a été longtemps interdite, les autorités la jugeant immorale. Seules les « Tontines », du nom de leur promoteurs, Lorenzo Tonti, banquier italien, étaient permises par le Cardinal Mazarin.
Les Tontines consistaient en des associations de personnes qui mettaient leur capital en commun pour jouir d’une rente viagère ; cette rente elle-même reportée à chaque décès, sur l’ensemble des survivants. Leur succès devait être immense et Tonti avait saisi le côté psychologique de ces associations : chaque souscripteur avait l’intime conviction de vivre plus longtemps que ses associés. La première Tontine fut fondée avec l’accord de Mazarin en 1689. Trois autres furent en suite ouvertes avec succès au cours du XVIIIe siècle. Leurs résultats permirent à Deparcieux d’établir la première table de mortalité française.
La première compagnie d’assurance sur la vie fut autorisée par Louis XVI, le 3 novembre 1787, sous le nom de « Compagnie Royale d’Assurance sur la vie ».
Au Liban :
L’assurance sur la vie a vu le jour sous l’Empire Ottoman, en 1867. Le but des premières compagnies d’assurance était de servir les étrangers résidant dans la région.
L’assurance sur la vie se heurta au début à certaines valeurs religieuses et sociales aussi bien chez les chrétiens que chez les musulmans considérant que leur vie était à la merci de Dieu et qu’il n’y avait que Lui pour en disposer.
Ce problème, bien que largement dépassé de nos jours, constitue encore, quelquefois, un obstacle à la vente de l’assurance sur la vie.
Néanmoins, depuis l’indépendance du Liban, de nombreuses compagnies d’assurance ont été fondées.
En ce qui concerne la branche vie, de 19 compagnies opérant dans cette branche en 1979 on est passé à 30 en 1986. Ces compagnies sont partagées entre compagnies étrangères et compagnies nationales :
| ANNÉE | 1981 | 1982 | 1982 | 1982 | 1985 |
|---|---|---|---|---|---|
| nationales | 36 | 40 | 43 | 45 | 54 |
| étrangères | 64 | 60 | 57 | 55 | 46 |
| 100 | 100 | 100 | 100 | 100 |
Chiffres calculés à partir de Ecochiffres 1986.
On remarque une croissance régulière de la part des compagnies nationales dans les primes de l’assurance-vie qui, d’ailleurs, ont vu leur part augmenter dans le total des primes d’assurances jusqu’en 1985.
| ANNÉE | 1981 | 1982 | 1983 | 1984 | 1985 | 1985 |
|---|---|---|---|---|---|---|
| branche vie % | 25 | 26 | 27 | 28 | 32 | 27 |
Chiffes calculés à partir de Ecochiffres 1986-87.
La baisse enregistrée en 1986 est due à la dégradation de la livre libanaise entraînant un relèvement des primes pour faire face à la forte augmentation des coûts des sinistres.
2. Les principales catégories d’assurance sur la vie
A) L
C’est celui dont l’exécution dépend de la vie ou de la mort de l’assuré. L’assureur promet de payer dans cette éventualité soit un capital, soit une rente. Le contrat d’assurance-vie peut mettre en présence jusqu’à six personnes physiques ou morales, à savoir :
– L’assureur : au Liban, société anonyme.
– Le souscripteur : personne qui signe et paie les primes.
– L’assuré : celui dont l’existence ou le décès est l’objet du contrat.
– Le bénéficiaire : personne à laquelle l’assureur paye le capital.
– Le créancier : à qui la police est remise en gage.
– Enfin, il arrive, quoique rarement, que la prime soit payée par une sixième personne, distincte des précédentes.
Mais, généralement, il n’y a que trois personnes en présence dans le contrat : l’assureur, l’assuré-souscripteur et le bénéficiaire.
B) L
Il y a trois grandes catégories d’assurance sur la vie :
– Les assurances en cas de décès.
– Les assurances en cas de vie.
– Les assurances mixtes.
Les assurances en cas de décès ou à fonds perdus :
Ce sont des contrats par lesquels l’assureur s’engage a une prestation, définie par les parties lors de la conclusion du contrat, envers le bénéficiaire si l’assure décède au cours d’une période fixée. Ces contrats sont fondés sur un souci de prévoyance.
On distingue trois variantes de ces contrats :
– L’assurance temporaire : l’assureur s’engage à payer au bénéficiaire un capital déterminé si l’assuré décède pendant une période déterminée. En contrepartie le souscripteur s’engage à acquitter des primes périodiques durant toute la période de garantie. Le montant des primes est fixe d’après la moyenne de la valeur du risque depuis le début du contrat jusqu’à sa fin. Si à l’échéance, l’assuré est vivant ou s’il décède ultérieurement, les primes versées sont acquises à la compagnie.
Cette assurance est la moins coûteuse car elle ne couvre que les risques de décès et pour un temps limite ce qui la rend accessible aux jeunes ménages soucieux de garantir l’avenir matériel au conjoint survivant et des enfants.
– L’assurance-vie entière : dans ce contrat l’assureur s’engage à verser le capital souscrit au bénéficiaire lors du décès de l’assuré, quelle qu’en soit l’époque. Son prix dépend de l’age de l’assuré au jour de la signature du contrat.
Ce genre d’assurance est préféré par ceux qui pensent plus à la couverture du risque qu’à une capitalisation personnelle.
– L’assurance de survie : l’assureur s’engage, moyennant le paiement de primes périodiques, à verser, au décès de l’assuré, un capital ou une rente au bénéficiaire à condition que celui-ci soit en vie au jour du décès de l’assuré. L’obligation de l’assureur est conditionnée par le décès de l’assuré et la survie du bénéficiaire. Le paiement des primes devra être fait soit jusqu’au prédécès du bénéficiaire, soit jusqu’au décès de l’assuré. Cette formule permet d’assurer des moyens de subsistance à une personne à la charge de l’assuré.
Remarquons que dans le cadre de l’assurance en cas de décès, le souscripteur s’expose au risque de payer les primes d’assurances en vain (fonds perdus). Pour parer à ce risque, il est possible de souscrire en même temps que le contrat principal, une contre assurance, par laquelle l’assureur s’engage à rembourser le montant des primes payées, déduction faite des taxes et sans intérêts ni indexation.
Les assurances en cas de vie :
Ce sont des contrats peu pratiques, aux termes desquels l’assureur s’engage à payer, en contrepartie des primes une somme déterminée à une date déterminée si, à cette date, l’assuré survit. Ces arrangements s’apparentent à des opérations d’épargne dans le sens qu’ils permettent de garantir des ressources futures à l’aide de disponibilités présentes.
On distingue deux variantes de ces assurances :
– L’assurance de capital différé : l’assureur s’engage à verser un capital si, à la date fixée par le contrat, l’assuré demeure en vie. Sinon, il est libéré de toute obligation.
– L’assurance de rente en cas de vie : Elle diffère de la précédente en ce que l’assureur s’engage, ici, à servir non un capital mais une rente.
Les assurances mixtes au à fonds récupérables :
Elles garantissent, dans un même contrat, à la fois le risque de décès et le risque de survie.
Deux des variantes de ces assurances sont les suivantes :
– L’assurance mixte ordinaire : l’assureur s’engage à verser un capital soit au décès de l’assuré, si ce décès survient avant l’échéance du contrat, soit à l’échéance, si l’assuré est vivant à cette date. C’est la combinaison d’une assurance temporaire en cas de décès et d’une assurance de capital différé. Ici l’assureur devra nécessairement payer quelque chose. La prime demandée au souscripteur-assuré est plus élevée que pour une assurance temporaire de même montant et de même durée.
– L’assurance à terme fixe : l’assureur s’engage à régler le capital souscrit à un terme fixe indépendamment de la survie ou du décès de l’assuré à cette date. En contrepartie, le souscripteur s’engage à acquitter des primes jusqu’au terme, ou à défaut jusqu’au décès de l’assuré.
Les avantages et inconvénients de ce système d’assurances mixtes sont ceux de toute épargne monétaire à long terme. Les mécanismes de revalorisation et de participation aux bénéfices permettent, dans une certaine mesure, de compenser les effets de l’érosion monétaire.
Les assurances complémentaires à l’assurance-vie :
– L’assurance invalidité : les contrats d’assurance en cas de vie sont souvent assortis d’une assurance invalidité définitive ou temporaire, partielle ou totale.
– L’assurance additionnelle en cas de décès ou d’accident : quoique l’assurance-vie couvre le décès par accident, une assurance additionnelle peut être souscrite pour augmenter le montant du capital devant être versé au bénéficiaire en cas de décès par accident de l’assuré.
– La police d’assurance hospitalisation : conçue pour couvrir les frais d’hospitalisation due à une maladie où à un accident et ce, jusqu’à concurrence d’une certaine somme fixée dans le contrat.
– L’assurance individuelle contre les accidents corporels : cette assurance fait généralement l’objet d’une police indépendante : les primes perçues pour les assurances accidents personnels faisaient partie, au Liban, des primes de la branche « Accidents » ; mais depuis l’été 1985, ces primes font partie des primes « Vie ».
Assurances à fonds récupérables ou assurances à fonds perdus ; qu’est ce qui influence le choix entre ces deux formes d’assurance chez l’individu ? C’est ce que nous allons essayer d’étudier dans la partie suivante.
Il - Étude de la clientèle de l’assurance-vie
Cette deuxième partie est consacrée à l’étude des résultats d’une enquête par sondage sur un échantillon de 206 individus ; enquête réalisée en 1985 et couvrant la région qui s’étend de Beyrouth jusqu’à Jbeil.
Les résultats de cette enquête seront dépouillés par la méthode d’analyse factorielle afin de dégager le plus d’informations possibles concernant les caractéristiques des individus qui choisissent de s’assurer sur la vie et du type d’assurance pour lequel ils optent.
Dans un premier paragraphe, nous exposerons rapidement la méthode d’analyse factorielle, en insistant sur une de ses variantes, l’analyse factorielle des correspondances (A
Dans un deuxième paragraphe, nous analyserons les résultats de l’A
1. L’analyse factorielle
a) Analyse générale :
L’analyse factorielle consiste en une panoplie de méthodes de statistique descriptive destinées à étudier les liaisons multidimensionnelles entre des grandeurs statistiques. En d’autres termes, l’analyse factorielle permet d’étudier les structures d’une masse importante de données numériques, structures qui sont invisibles à l’oeil nu ou à l’outil statistique traditionnel.
Les données se présentent, généralement, sous la forme d’un tableau rectangulaire mettant en présence des éléments en colonne qu’on appelle « variables » et qui forme un ensemble note J de cardinal p, et des éléments en ligne appelés « individus » et formant un ensemble note I de cardinal n. A l’intérieur du tableau se trouvent les données notées k(i, j) ($i\in I et j\in J$).
La colonne Cj constituera les n observations de la variable j et la ligne Li les mesures des p variables sur l’individu i.
Différents tableaux peuvent être soumis à l’analyse factorielle. Les plus fréquents sont les suivants :
– Les tableaux de mesures : dans ce genre de tableaux, l’ ensemble I est, en général, un ensemble d’individus censés constituer un échantillon représentatif d’un ensemble potentiel plus vaste ; et l’ensemble J est un système de mesures choisies de telle sorte que les valeurs de la ieme ligne soient une description satisfaisante de l’individu i. Ces tableaux se caractérisent par le fait que les variables constituant l’ensemble J soient des variables numériques continues ; c’est-à-dire que $k(i,j)\in \mathbb{R}$.
– Les tableaux de contingence : ces tableaux croisent les modalités de deux caractères (ou variables), et sont constitues par des nombres entiers. A l’intersection de la ligne i et de la colonne j, on trouve le nombre (ou l’effectif) k(i, j) des individus étudiés possédant à la fois, la modalité i de la variable I et la modalité j de la variable J. Ces tableaux sont aussi appelés des tableaux croisés ou des tableaux de correspondance. Bien que ces tableaux croisent, en réalité, les modalités d’une variable en ligne et celle d’une variable en colonne, on persiste, par convention ou par habitude, à appeler les éléments en ligne, individus, et les éléments en colonnes, variables.
– Les tableaux logiques : ce sont des tableaux où les k(i, j) sont des 0 ou des 1 ayant valeur booléenne ; k(i, j) = 1 signifiant : l’individu i possède la propriété j et k(i, j) = 0 : l’individu i ne possède pas la propriété j. On les appelle aussi des tableaux de présence-absence. Une forme particulière de ces tableaux est utilisée couramment dans les dépouillements d’enquêtes, ce sont les tableaux sous forme disjonctive complète : on peut imaginer l’ensemble J comme un questionnaire où les p questions sont divisées en modalités, de telle sorte que chaque individu i possède dans chaque question j une modalité et une seule (en incluant les non réponses et les abstentions). Si i fournit à la question j la réponse q, k(i, q) = 1 et pour toute autre modalité q’ de j différente de q, k(i, q’) = 0. La somme de chaque ligne de ce tableau et fixe et égale à p, nombre de questions.
– Les tableaux de notes d’intensité : ces tableaux apportent sur l’ensemble I des individus, des informations du format suivant : pour tout $i\in I, j\in J$ ; k(i, j) est la note d’intensité (ou de mérite) de l’individu i en la matière j ; les notes d’une colonne j étant toutes comprises entre 0 et une borne supérieure qui est, en général, la même pour toutes les colonnes du tableau*. On peut assimiler à ce genre de tableaux, des tableaux dits de préférences où on donne à l’individu i un ensemble d’objets J qu’il doit classer par ordre de préférence ; k(i, j) sera le rang donne par i à l’objet j et sera compris entre 1 et le cardinal de J, et d’autant plus faible que l’objet sera plus prisé de lui.
Ce sont les principales formes de tableaux soumis à l’analyse factorielle. Quoiqu’il en soit ces tableaux étant, généralement, de vastes ensembles de données, il est très difficile de les analyser empiriquement. Le but est, donc, d’arriver a « synthétiser » ces données pour pouvoir découvrir leur structure et les liaisons entre les grandeurs qui les engendrent.
Cette opération de synthèse se traduit par une « réduction » des données, réduction nécessaire à l’apparition des ressemblances et des dissemblances entre grandeurs étudiées. Pour ceci on procède de la façon suivante :
On assimile le tableau à étudier à une matrice X à n lignes et p colonnes. X est constituée, soit, de n vecteurs-lignes à p composantes chacun et, donc, dans un espace de dimensions p, $\mathbb{R}^{p}$, soit de p vecteurs-colonnes à n composantes chacun, dans l’espace $\mathbb{R}^{n}$.
Les n vecteurs-lignes (resp. les p vecteurs-colonnes) forment un nuage de n (resp. p) points dans l’espace $\mathbb{R}^{p}$ (resp. $\mathbb{R}^{n}$ ).
Si on choisit de travailler, par exemple, dans $\mathbb{R}^{p}$, réduire les données veut dire arriver à représenter, le mieux possible, le nuage des n points (lignes), par un sous-espace de dimension inférieure a p.
Si ce sous-espace est de dimension 1, le problème revient à trouver la droite F qui représentera le mieux, donc avec le moins de déformations possible, le nuage des n points.
Le nuage initial, par sa dispersion, représente la totalité de l’information recueillie. Limiter la représentation à F seule, c’est gagner en mode opératoire, mais c’est perdre en information, car les représentations des points du nuage sur la droite F sont, en fait, les projections de ces points sur F, et toute opération de projection est déformante (contractante) [1] et s’accompagne toujours d’une perte d’information.
* C’est le système utilisé par la mission IRFED en 1960 dans son étude sur les villages du Liban, où, chaque village recevait une note de 0 à 4 sur les niveaux et conditions de vie. L’étude se trouve dans « L’analyse régionale des niveaux et conditions de vie » ; volume annexe de « Besoins et possibilités de développement au Liban », Mission IRFED, Beyrouth.
Donc, il faut chercher la droite F qui soit la plus « proche » possible de l’ensemble des points du nuage, c’est-à-dire, telle que, les projections des points du nuage sur cette droite soient maximum.
Cette notion de proximité suppose le choix d’un critère de distance ( ou métrique) dont sera muni l’ espace $\mathbb{R}^{p}$. La métrique la plus utilisée est la métrique euclidienne [2].
Si on appelle u le vecteur directeur de la droite F, la somme des projections des n points sur F est la quantité : u’X’Xu. (u’ est le transposé du vecteur u et X’ est la transposée de la matrice X). Le problème revient donc a trouver le vecteur u tel que u’X’Xu soit maximum.
On démontre que le maximum cherche est λ1 plus grande valeur propre de la matrice X’X et le vecteur u cherche est le vecteur propre u1 correspondant a λ1 [3].
La droite F sera le premier axe factoriel F1 du nuage ou son axe de plus grand allongement, passant par le centre de gravité du nuage. Le nuage étant un ensemble de points muni chacun d’une masse, la dispersion de ces points est notée inertie du nuage, et on dira que F1 extrait le maximum d’inertie du nuage, ce maximum étant λ1.
Si on cherche l’espace à deux dimensions représentant le mieux le nuage de points, il faut trouver une deuxième droite G de vecteur directeur w, orthogonale a F1 et qui extrait le maximum de l’inertie residuelle du nuage.
On démontre que le maximum cherche est λ2, deuxième plus grande valeur propre de la matrice X’X et le vecteur w cherché est le vecteur propre u2 correspondant à λ2. [4]
Ces résultats s’étendent aux éléments propres d’ordre α avec α = 1, 2, , r où r est le rang de la matrice X’X et on aura :
λ1> λ2 >... > λr* ($r\leq p$).
L’inertie totale du nuage est $I=\sum\limits_{\alpha =1}^{r}{\lambda _{\alpha }}$ ; et le pourcentage d’inertie extrait par l’axe d’ordre a est $\tau _{\alpha} =\frac{\lambda _{\alpha}}{I}$.
* Il faut signaler que les valeurs propres de X’X sont toutes positives ou nulles car X’X est définie semi-positive.
Finalement, dans $\mathbb{R} ^{r}$, l’opération se résume par un changement du système d’axes. Du système d’axes initial passant par l’origine O et constitué des variables du tableau, on passe au système formé par les p axes factoriels (si X’X est de plein rang) passant par le centre de gravite du nuage*.
L’analyse du nuage des p points-colonnes dans l’espace $\mathbb{R} ^{n}$ est identique à la précédente et conduit à des résultats parallèles. [5]
L’intérêt de l’analyse factorielle est que le nouveau système d’axes, ainsi construit est tel que, si dans le tableau initial, on avait p variable pour expliquer n individus, on n’a plus besoin, ici, que de q < p facteurs pour expliquer ces mêmes individus.
Il est vrai qu’en résonnant uniquement sur q facteurs, on aura une perte d’informations, mais on gagne énormément en simplicité, surtout que, les oppositions et les proximités entre points du nuage se conservent par l’opération de projection sur les axes factoriels.
En effet, l’inertie totale du nuage des n points dans $\mathbb{R} ^{p}$ (par exemple) est $I=\sum\limits_{\alpha =1}^{p}{\lambda _{\alpha }} =T_{r}(X’X)$** (si X’X est de plein rang p), et, à partir des p facteurs obtenus dans l’analyse, on peut reconstituer le tableau initial X par la formule dite de reconstitution des données :
$X=\sum\limits_{\alpha =1}^{p}{\sqrt{\lambda _{\alpha }}v_{\alpha}u’_{\alpha}} $.
* Le changement d’origine impose, évidemment, des transformations sur les données initiales.
** Tr est l’opérateur Trace.
On aura une reconstitution approchée des données si on se limite à q facteurs (q < p), par la formule : $\hat{X}=\sum\limits_{\alpha =1}^{q}{\sqrt{\lambda _{\alpha }}v_{\alpha}u’_{\alpha}}$.
On voit que si λq+l, λq+2, ... ,λp sont faibles on aura $\hat{X}\simeq X$ et on aura reconstitué de façon satisfaisante les données initiales.
La qualité globale de la reconstitution peut être mesurée par l’indice $\tau _{q}=\frac{\sum\limits_{\alpha =1}^{q}{\lambda _{\alpha }}}{\sum\limits_{\alpha =1}^{p}{\lambda _{\alpha }}}$ qui mesure la part d’inertie du nuage extraite par le sous-espace à q dimensions.
On voit bien que, si le nuage est assez allongé dans le sens du premier axe F1 l’inertie extraite par cet axe λ1 est grande et $\tau _{1}=\frac{\lambda _{1}}{\sum\limits_{\alpha =1}^{p}{\lambda _{\alpha }}}$ constituera une large proportion de l’inertie totale du nuage. Dans ce cas l’analyse du tableau X peut se faire sans trop de distorsion, à l’aide des deux ou trois premiers axes factoriels, ce qui constitue une simplification évidente du problème, sachant que le tableau de départ contient un assez grand nombre de variables.
Finalement, on distingue plusieurs variantes de l’analyse factorielle ; les plus répandues étant l’analyse en composantes principales, adaptée surtout aux tableaux de mesures ; et l’analyse factorielle des correspondances traitant des tableaux de contingence. Cette dernière sera la variante utilisée dans la présente étude*.
b) L’analyse factorielle des correspondances (A
Les principes théoriques de l’A
L’A
L’A
Pour éliminer cet « effet de taille », l’A
* Voir en bibliographie les ouvrages traitant de ces méthodes.
* * Sur ces tableaux voir supra p. 47.
De cette façon, si on calcule la distance entre deux individus (par exemple), cette distance traduira les différences des comportement de ces deux individus vis-à-vis de l’ensemble des variables.
Finalement, en A
Le fait d’avoir choisi des profils pour construire les nuages, donne à tous les individus et à toutes les variables la même importance. Ce choix ajoute au souci d’observer une certaine invariance des résultats, va conduire à adopter, en A
Dans le calcul de l’ajustement des axes factoriels, chaque point sera muni de sa masse qui est proportionnelle à sa fréquence, afin de ne pas privilégier les modalités d’effectifs faibles ; et donc la quantité à maximiser (les projections) sera une somme de carrés pondérés par ces masses [8].
D’autre part, il existe, en A
Comme on l’a vu dans le paragraphe précèdent*, les relations entre les espaces $\mathbb{R} ^{p}$ et $\mathbb{R} ^{n}$ montrent que les coordonnées des points sur un axe factoriel dans un espace sont proportionnelles aux composantes des facteurs de l’autre espace correspondant aux mêmes valeurs propres [9].
En plus des représentations graphiques des axes factoriels, l’analyse procure des outils d’aide à l’interprétation, servant à déterminer quels sont les éléments qui ont le plus contribué à la construction des axes et ajustant certaines erreurs de perspectives dûes à la projection du nuage sur le plan factoriel [10].
Finalement, les relations barycentriques existants entre les deux ensembles d’éléments permettent une représentation simultanée des individus et des variables sur le même graphique ce qui facilite l’interpretation [11]
* * *
* Vair la note 5.
En conclusion, les méthodes factorielles, et avec le progrès de l’outil informatique, constituent une démarche exploratoire pour le statisticien ou le chercheur. Ces méthodes ne sont pas une finalité en elles-mêmes, le vrai travail du chercheur commence à la sortie des résultats de l’ordinateur.
L’analyse des données est un appareil (de radiographie ?) permettant au praticien d’observer ce qui n’est pas visible a l’oeil nu.
2. Étude de la clientèle de l’assurance-vie
Une enquête portant sur un échantillon de 206 individus a été effectuée, en 1985, dans la région s’étendant de Beyrouth jusqu’à Jbeil, et ceci pour déterminer les différents types de souscripteurs en matière d’assurance-vie.
Les individus de l’échantillon ont été définis par les critères suivants : sexe, âge, profession, état matrimonial et niveau d’éducation.
Ils ont répondu à des questions concernant leurs souscriptions à des assurances en général, à l’assurance-vie en particulier et, dans l’affirmative, au type de l’assurance-vie (fonds récupérables ou fonds perdus).
Les résultats de l’enquête sont donnés dans le tableau I qui repartit les enquêtes entre les différents caractères individuels et leur attitude en matière d’assurance :
Chaque caractère individuel regroupe les 206 enquêtès ce qui donne comme total général du tableau 5 X 206 = 1030.
En colonne, l’attitude en matière d’assurance se divise en assurance-vie (elle même subdivisée en assurance à fonds perdus, assurance à fonds récupérables et un système cumulant les deux formes d’assurance) ; en autres assurances (qui englobent les risques de vols, d’incendies, d’automobiles et d’accidents personnels)* ; et en une dernière colonne regroupant les personnes qui n’ont pas d’assurances du tout.
* La colonne autres assurances regroupe les assurances détenues par les personnes n’ayant pas une assurance-vie.
| Forme d’assurance | Assurance-vie | Autres assurrances | Pas d’assurrances | Total | |||
|---|---|---|---|---|---|---|---|
| Description | Fonds perdus | Fonds récupé. | Fonds perdus + récupé. | ||||
| Sexe | Hommes | 26 | 17 | 8 | 72 | 17 | 140 |
| Femmes | 13 | 3 | 0 | 29 | 21 | 66 | |
| 18-25 ans | 9 | 7 | 0 | 32 | 22 | 70 | |
| 26-35 ans | 13 | 7 | 2 | 34 | 8 | 64 | |
| Age | 36-45 ans | 8 | 4 | 3 | 13 | 1 | 29 |
| 46-55 ans | 5 | 2 | 3 | 16 | 4 | 30 | |
| 56 ans et+ | 4 | 0 | 0 | 6 | 3 | 13 | |
| Maries+enfants dépendants | 15 | 6 | 8 | 29 | 9 | 67 | |
| État matrimonial | Maries+enfants indépendants | 5 | 0 | 0 | 4 | 1 | 10 |
| Maries ss enf. | 0 | 5 | 0 | 5 | 2 | 12 | |
| Célibataires | 17 | 11 | 0 | 63 | 26 | 117 | |
| Libérales + commerciales | 9 | 6 | 3 | 34 | 7 | 59 | |
| Cadres supérieurs | 8 | 4 | 3 | 9 | 2 | 26 | |
| Profession | Cadres moyens | 7 | 1 | 1 | 12 | 3 | 24 |
| Employés | 10 | 8 | 1 | 32 | 20 | 71 | |
| Étudiants | 2 | 1 | 0 | 10 | 4 | 17 | |
| Sans emploi | 3 | 0 | 0 | 4 | 2 | 9 | |
| Universitaire | 21 | 13 | 4 | 69 | 14 | 121 | |
| Niveau d’éducation | Technique | 7 | 5 | 2 | 7 | 13 | 34 |
| Secondaire | 9 | 2 | 2 | 15 | 5 | 33 | |
| Primaire | 2 | 0 | 0 | 10 | 6 | 18 |
Il est à noter que sur les 206 individus enquêtés, 67 souscrivent à une assurance-vie (32,5 %), 101 souscrivent à des assurances autres que l’assurance-vie (49%) et 38 ne souscrivent à aucune assurance (18,5%).
En ce qui concerne l’assurance-vie, les 67 individus se divisent en 39 pour l’assurance à fonds perdus (58,2 %), 20 pour l’assurance à fonds récupérables (29,9 %) et 8 pour un cumul des deux formes d’assurances (11,9%).
Ces chiffres montrent déjà, que l’assurance-vie n’est pas encore tout a fait assimilée par « l’homo economicus » au Liban : sur 81,5 % d’assurés dans l’échantillon, 32,5 % seulement souscrivent à l’assurance-vie, les autres se repartissent entre automobile (surtout), incendie, vol, etc. Pour les 67 souscripteurs à l’assurance-vie on voit, même, que la majorité opte pour l’assurance à fonds perdus, réaction primaire qui dirige les préférences vers la forme d’assurance la moins chère, indépendamment de la forme plus ou moins évoluée de la couverture.
En allant plus loin, on trouve que les préférences se dirigent vers les primes les moins chères à l’intérieur même de chaque catégorie d’assurance, comme le montre le tableau Il :
| prime payée | fonds perdus | fonds récupérables | fonds perdus + récupérables |
|---|---|---|---|
| moins que 1000 | 5 | 1 | - |
| 1001- 2000 | 3 | 3 | - |
| 2001- 3000 | 4 | 5 | - |
| 3001- 4000 | - | 6 | - |
| 4001- 6000 | 5 | 1 | 3 |
| 6001- 8000 | 2 | 2 | 2 |
| 8001-10000 | 2 | 2 | 3 |
| indéterminée* | 18 | - | - |
| Total | 39 | 20 | 8 |
* Pour cette catégorie, il s’agit de personnes ayant une assurance de groupe.
a) Analyse du tableau agrégé* :
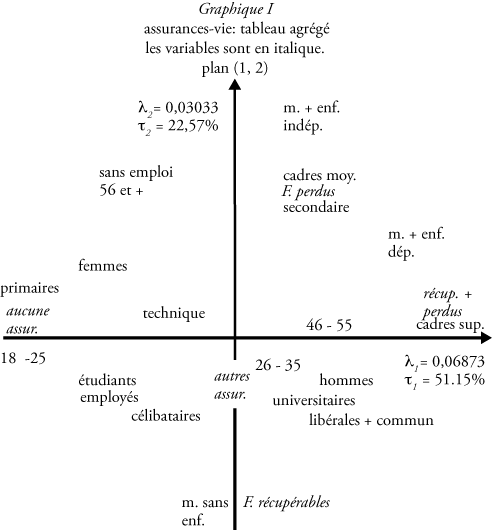
Une analyse factorielle des correspondances a été effectuée sur le tableau I, et dont le résultat est donné par le graphique I qui représente le plan factoriel (1, 2).
On remarque d’abord que les valeurs propres λ1 et λ2 sont assez faibles ce qui montre que les points-lignes, sont assez concentrés autour du profil de l’individu moyen. En effet, l’inertie totale du nuage est égale à 0,1343528 et les inerties extraites par les axes 1 et 2 représentent à elles seules environ 74 % de l’inertie totale.
É
En ce qui concerne les variables, on voit sur le graphique I, l’opposition très nette entre aucune assurance et assurances à fonds récupérables + perdus sur l’axe 1. Cette opposition caractérise la forme la plus « évoluée » et la plus chère de l’assurance-vie et la forme la moins « évoluée » en matière d’assurance, c’est-à-dire, le fait de ne pas être assuré du tout. D’ailleurs l’axe 1 est construit presque exclusivement avec ces deux variables qui totalisent à elles seules 90 % de la contribution absolue à cet axe. De plus ces deux variables sont bien représentées par l’axe qui explique 75% de l’inertie de récup. + perdus et 83 % de l’inertie de aucune assur.
L’axe 2 oppose entre elles les assurances « moyennes », F. perdus et F. récupérables. Si on ne fait pas un cumul d’assurances-vie il est naturel que ces deux formes soient opposées. Leur contribution absolue à l’axe 2 totalise 92 % du total des contributions à cet axe. Quant à leur qualité de représentation, sur cet axe, elle est de 55% pour les F. perdus et de 71 % pour les F. récupérables.
Finalement le plan (1, 2) représente bien les variables du tableau (sauf autres assurances qui ne sont bien représentées que sur l’axe 3). L’axe 1 traduit l’intensité de l’engagement en matière d’assurances-vie : plus on se dirige de gauche à droite sur cet axe, plus on va vers la forme la plus engagée de l’assurance-vie, c’est-à-dire celle qui assure une couverture maximum et qui est, donc, la plus chère en matière de primes payées. L’axe 2, par contre, traduit le comportement à l’intérieur même de l’ensemble assurances-vie en distinguant les formes d’assurances
souscrites ; on voit bien que les variables qui n’appartiennent pas à cet ensemble sont très mal représentées sur cet axe (aucune assurance et autres assurances).
L’interprétation des axes en fonction des variables va nous permettre d’étudier le comportement des individus, c’est-à-dire les caractéristiques des enquêtes, en matière d’assurance-vie.
* Le traitement informatique des données a été effectue par le logiciel PROTEL au centre d’informatique de la faculté de Sciences Économiques de l’USJ,
É
Les individus du tableau ne seront pas étudiés dans leur ensemble, car, ce tableau n’est pas réellement un tableau de contingence mais plutôt, cinq tableaux de contingence superposés, chaque tableau concernant un groupe de caractéristiques (sexe, âge, état civil, profession et niveau d’éducation). Il est, donc, plus prudent d’étudier chaque caractéristique à part :
L’assurance-vie et le sexe : il apparaît clairement sur le graphique I que les hommes et les femmes sont surtout opposés sur l’axe 1, ce qui se traduit par le fait que les hommes souscrivent plus que les femmes à l’assurance-vie (et aux autres formes d’assurance d’ailleurs). Cette faible proportion d’assurées du sexe féminin est assez caractéristique de nos sociétés orientales où la femme, quelle que soit sa situation matrimoniale ou professionnelle est prise en charge soit par sa famille si elle est célibataire soit par son mari si elle est mariée. Quant à l’opposition des deux sexe sur l’axe 2, elle montre que les femmes (ou du moins celles qui sont assurées parmi elles) s’éloignent de l’assurance à fonds récupérables et se rapprochent plutôt de l’assurance à fonds perdus, attitude résultant, sans doute, du fait que les primes des assurances à fonds perdus sont inferieures a celles des assurances à fonds récupérables.
L’assurance-vie et l’âge : c’est surtout l’axe 1 qui explique le comportement des différentes catégories d’âge. Si on relie les âges par catégories croissantes, on voit que, l’axe 1 oppose les catégories extrêmes (jeunes et vieux) aux catégories moyennes. Ceci montre clairement que c’est dans la période la plus active de la vie (entre 25 et 55) qu’on éprouve le plus le besoin de s’assurer. L’opposition entre la catégorie 18-25 ans et les catégories d’âge « mur » est fortement appuyée (cette catégorie contribue fortement à la construction de l’axe 1-14 % - et est corrélée à cet axe - 95 %) ce qui est dû, sans doute, à deux facteurs : à cet âge on est encore largement dépendant de ses parents qui souscrivent eux, le cas échéant, à une assurance ; ceci d’une part, et, d’autre part, on peut penser que l’éventualité du décès n’effleure pratiquement pas les gens à cette période de leur vie. De plus c’est une catégorie qui n’a généralement pas de personne à charge et qui est economiquement faible. (on peut constater - avec prudence - la proximité entre cette catégorie d’âge et les états célibataires, étudiants et employés). La catégorie 36-45 ans se caractérise elle par un besoin d’assurance maximum. C’est en effet une période de vie très active et pleine de responsabilités, surtout en ce qui concerne les personnes à charge, car à cet âge ceux qui sont mariés ont généralement des enfants dépendants, ce qui pousse ces personnes à vouloir s’assurer une couverture maximum.
En ce qui concerne l’axe 2 il explique le plus la dernière catégorie d’âge (56 ans et plus) avec une corrélation de 74 %. En réalité cette catégorie ne contribue presque pas au plan (1, 2) - ni aux autres, d’ailleurs - et elle a une position assez moyenne (avec, néanmoins une préférence pour les fonds perdus) ; si on retourne au tableau des données, on remarque que cette catégorie se répartit uniformément entre l’assurance-vie (fonds perdus), autres assurances et aucune assurance. Quant à la préférence pour les fonds perdus, cette catégorie conçoit aisément l’idée de ne pouvoir récupérer un jour (!) les fonds qu’elle verse et, donc, opte pour la forme la moins chère d’assurance-vie.
L’assurance-vie et l’état civil : la distribution des différentes modalités de cette caractéristique est clairement montrée par l’axe 1. En effet, on va de gauche à droite, de l’état civil qui engage le moins de responsabilités (célibataire) à celui où la responsabilité est la plus forte (marié + enfants dépendants). L’attitude vis-à-vis de l’assurance se traduit en conséquence. Plus la responsabilité est lourde plus on s’achemine vers une couverture maximum en cumulant les deux formes d’assurances-vie. Donc les personnes intéressées par l’assurance-vie sont, surtout, les personnes mariées ayant des enfants à charge.
Quant a l’axe 2, il oppose surtout ceux qui sont mariés avec enfants indépendants à ceux qui sont mariés sans enfants. Ceci est probablement lie à l’âge de ces couples. Les premiers ayant un âge assez avancés ne s’intéressent plus à récupérer ces fonds. D’ailleurs ces deux catégories contribuent fortement à la construction de l’axe 2 (53% ensemble) [12].
L’assurance-vie et la profession : on peut diviser, sur l’axe 1, les catégories socioprofessionnelles en deux groupes ; les non actifs et les petits employés d’une part, les cadres et les professions libérales d’autre part. Il est évident que, plus on monte dans la catégorie socioprofessionnelle plus le besoin de souscrire à une assurance-vie devient plus pressant. La similarité des comportements entre étudiants et employés se traduit par le fait de ne souscrire à aucune assurance, résultat, sans doute, de leurs faibles moyens financiers.
Le fait que les professions libérales soient proches de l’origine traduit le comportement moyen de cette catégorie qui, si on retourne au tableau initial, se disperse uniformément sur toutes les variables [13].
L’axe 1 est surtout caractérisé par les cadres supérieurs (contribution absolue égale a 10 %) qui souscrivent aux deux formes d’assurances simultanément. En effet la plupart des employés (petits, moyens ou supérieurs) souscrivent à des assurances de groupe ; les cadres supérieurs, par leur position, peuvent facilement y ajouter une souscription personnelle généralement à fonds récupérables.
L’axe 2 distingue les cadres moyens des autres catégories.
C’est, en effet, cette catégorie qui souscrit le plus à des assurances de groupes, généralement, à fonds perdus.
Assurance-vie et niveau d’éducation : l’axe 1 oppose les universitaires et les secondaires aux primaires et techniques, les premiers souscrivant plus à des assurances que les seconds. On peut dire que le désir de s’assurer augmente avec le niveau d’éducation, bien que les niveaux secondaire et universitaire ne contribuent pas significativement à la construction du premier axe. Par contre les primaires et les techniques contribuent d’une façon plus significative à cet axe ce qui traduit un comportement plutôt négatif que positif face à l’assurance : la corrélation du niveau d’éducation avec le premier axe se traduit surtout par le refus des primaires et techniques de s’assurer. Quant à l’axe 2, il oppose surtout ceux qui s’assurent, entre eux, les universitaires préférant l’assurance à fonds récupérables, et les secondaires l’assurance à fonds perdus.
* * *
Finalement, on peut dire, d’après ce graphique, que les tendances les plus fortes se traduisent par le désir de s’assurer ou non. Les caractéristiques âge et état civil étant corrélées à cette décision : plus l’âge augmente et donc la responsabilité envers d’autres personnes augmente, plus le désir de « bien » s’assurer augmente lui aussi.
Répétons que l’analyse des individus ne peut être conduite pour l’ensemble des caractéristiques de ces individus, mais elle s’effectue pour chaque caractéristique à part.
En effet, d’après la constitution du tableau, on ne peut pas interpréter raisonnablement la proximité entre deux modalités appartenant à deux caractéristiques différentes puisque ces deux caractéristiques ne sont pas croisées entre elles et l’effectif d’une modalité de l’âge, par exemple, peut se trouver distribué sur toutes les modalités de l’état civil.
b) Adjonction de couvertures supplémentaires :
Les personnes souscrivant à une assurance-vie souscrivent, souvent, à une couverture supplémentaire parmi les couvertures suivantes : guerre, hospitalisation, invalidité, accidents personnels. Afin de voir la distribution des couvertures supplémentaires, on a analysé un tableau de 21 lignes et 16 colonnes :
Les lignes étant les mêmes que celles du tableau I ci-dessus ; les colonnes reprennent les trois catégories d’assurance-vie : fonds récupérables (F.R.), fonds perdus (F.P.), fonds récupérables plus perdus (R.P.) qui ont été éclatées suivant la souscription à une couverture supplémentaire. Ceci donne 6 modalités pour chacune (décès, décès + accidents, guerre, hospitalisation, invalidité, accidents personnels) sauf pour R.P. où on a 4 modalités (décès + accidents, guerre, hospitalisation, invalidité).
Les résultats de l’ A
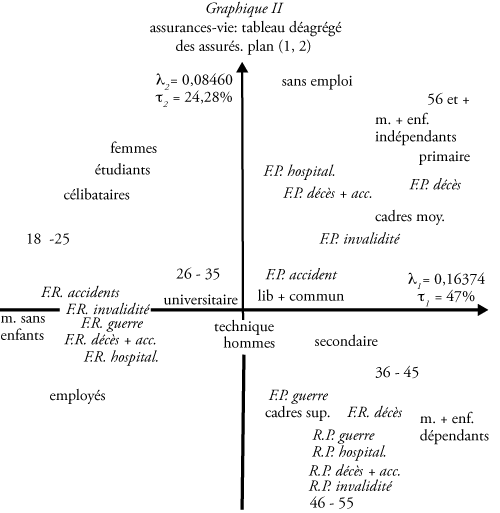
Le nuage, ici, est plus dispersé que le précèdent avec une inertie totale égale a 0,34843. Le premier axe extrait 47% de l’inertie environ tandis que le deuxième axe extrait 24 % de l’inertie soit la moitié du pourcentage de l’axe 1. Ceci montre que le nuage est très allongé dans la direction du premier axe [14], ce qui se traduit par une chute brusque dans les taux d’inertie extraits entre le premier et le second axe.
Quant au plan factoriel (1,2) sur le graphique Il, on voit que les variables forment 3 groupes assez compacts (sauf pour le groupe F.P. qui est assez dispersé).
D’autre part, on remarque que ces 3 groupements se situent sur une espèce de parabole allant des fonds perdus aux fonds perdus + récupérables en passant par les fonds récupérables.
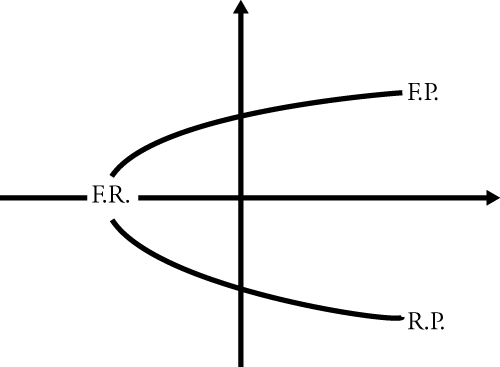
De ce fait, l’axe 1 oppose les formes extrêmes de l’assurance-vie (F.P. et R.P.) à la forme moyenne (F.R.), étant entendu que le système de valeur choisi ici pour qualifier ces formes d’extrêmes et de moyennes est, évidemment, le montant de la prime payée et l’étendue de la couverture*.
Généralement, dans ce cas de figure, les éléments qui se trouvent entre les branches de la parabole ont des comportements assez différents des autres. C’est le cas ici de F.P. guerre et de F.R. décès.
On voit sur le graphique II que le qualificatif d’assurance évoluée s’applique une fois de plus, du fait que les modalités de F.R. et R.P. sont assez concentrées et celles de F.P. sont dispersées. F.R. décès se trouve entre les branches de la parabole car il se caractérise par sa masse extrêmement légère par rapport aux autres modalités de son groupe (effectif de F.R. décès= 1) ce qui montre que quand on souscrit a une assurance a fonds récupérables, on a tendance, presque toujours, à souscrire à une couverture supplémentaire. Contrairement a F.P. décès qui est assez lourd par rapport aux autres modalités de son groupe ; le plus léger de ce groupe étant F.P. guerre.
* D’après ce critère, les 3 catégories d’assurance-vie s’ordonnent par évolution croissante : FP, FR, RP.
Pour le groupe R.P., tous les individus qui y souscrivent ont une couverture supplémentaire puisque la modalité R.P. décès n’existe pas dans le tableau.
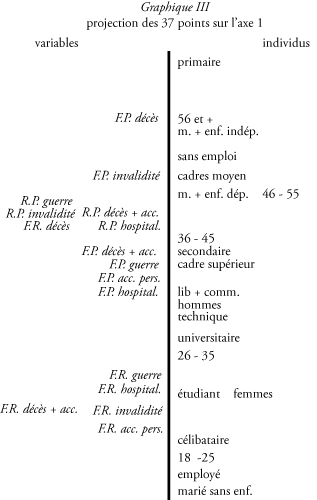
En ce qui concerne les individus, leur distribution est assez nette sur l’axe 1 qui, ne l’oublions pas, extrait près de 50 % de l’inertie totale. Cette distribution est représentée par le graphique III* où le nuage est projeté sur le seul premier axe.
Certaines des conclusions de l’analyse précédente se trouvent confirmées ici : les catégories d’âge les plus actives et les responsabilités familiales se dirigent vers les couvertures les plus étendues.
On voit, ici, très nettement les classes d’âges se distribuer par ordre croissant du côté négatif de l’axe au côté positif, opposant les jeunes qui souscrivent aux assurances « moyennes », aux moins jeunes qui optent pour les assurances extrêmes (les classes d’âge actives pour les couvertures les plus étendues et les classes d’âge avancé pour les couvertures les moins étendues).
Les catégories socioprofessionnelles sont assez mal représentées sur le plan (1,2) ; quant au niveau d’éducation, il n’y a que le primaire qui est bien représenté, sans, pour autant, contribuer significativement à la formation des axes. En effet sa masse extrêmement légère contribue à son éloignement, et ceci est dû au fait que la presque totalité des primaires ne souscrit pas à une assurance-vie.
* Les mêmes réserves que pour la première A
c) Analyse des attitudes face à la prime d’assurance :
En réalité, le facteur qui a le plus influencé le comportement des individus face à l’assurance-vie, est le montant de la prime à payer.
Pour explorer ce comportement, un troisième tableau a été soumis à l’analyse. Il est constitué de 18 lignes et 17 colonnes :
Les lignes sont composées de six catégories socioprofessionnelles éclatées, chacune, en classes d’age de la façon suivante :
A : Libérales + commerçants : 18-25 ; 26-35 ; 36-45 ; 46-55 ; 56 et plus.
B : Cadres supérieurs : 26-35 ; 36-45 ; 46-55.
C : Cadres moyens : 18-25 ; 26-35 ; 36-45 ; 56 et plus.
D : Employés : 18-25 ; 26-35 ; 46-55.
E : Étudiants : 18-25.
F : Sans emploi ; 26-36 ; 56 et plus.
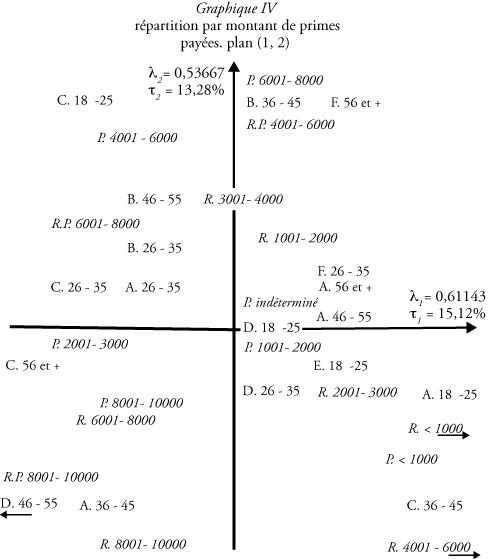
Les colonnes sont composées des fonds récupérables (R), des fonds perdus (P), et des fonds récupérables + perdus (R.P.) ; chaque catégorie étant ventilée suivant les classes de primes annuelles payées données dans le tableau Il ci-dessus.
Le résultat de l’analyse est donné par le graphique IV. L’inertie totale du nuage est égale à 4,042654 ce qui montre que le nuage est très dispersé. Le premier facteur extrait environ 15 % de l’inertie et le second 13%.
En ce qui concerne les variables, l’axe 1 oppose, surtout, P.2001-3000 et R.P.8001-10000 à P. < 1000 qui sont les plus contributifs à cet axe.
Mais, en général, l’axe 1 oppose les primes élevées toutes catégories d’assurances confondues aux primes faibles. C’est une opposition entre primes extrêmes.
Par contre, l’axe 2 oppose les primes moyennes aux primes extrêmes, toutes catégories confondues. Les variables les plus contributives à l’axe 2 étant P.6001-8000 R.P.4001-6000 et P.4001-6000 qui sont toutes les trois du côté positifs de l’axe.
On voit sur le graphique IV que c’est plus le montant de la prime qui caractérise les axes que la catégorie d’assurance, preuve que le facteur primordial dans le choix de l’assurance est la somme à payer plutôt que la nature de la couverture.
En ce qui concerne les individus, on remarque la faible concentration du côté des primes élevées (cadran sud-ouest) et la forte concentration du côté des primes moyennes ou faibles (moitié nord et cadran sud-est). On remarque, aussi, que la moyenne d’âge, toutes professions confondues, est plus élevée du côté des primes moyennes que des primes faibles.
* * *
On remarque, pour les trois analyses, une certaine constante du comportement des cadres supérieurs (profession B dans le graphique IV) qui choisissent, généralement, une forme d’assurance assez évoluée. Dans les deux premières analyses, on voit leur choix se porter vers le cumul d’une assurance à fonds perdus plus une assurance à fonds récupérables et dans la troisième analyse, bien qu’ils ne choisissent pas les primes les plus élevées, se trouvent, quand même, responsables du positionnement de R.P. 6001- 8000 et de P.6001 - 8000 dans la moitié nord du graphique IV.
Si cette catégorie socioprofessionnelle souscrit à une assurance de groupe qui est généralement à fonds perdus, il est indéniable qu’elle la complète avec une assurance à fonds récupérables.
III - Conclusion
L’impression générale qui se dégage de cette analyse est que, chez les Libanais, le souci de se prémunir contre le risque est souvent dépassé par une recherche d’économie sur les primes. Les assurés sont souvent à la recherche de réductions de prix qui, en définitive, ne sont obtenues qu’au détriment de la qualité de la couverture. Cette tendance est entretenue par un grand nombre de compagnies d’assurance dans le cadre d’une concurrence acharnée peu bénéfique à l’ensemble du secteur.
Il est vrai que l’échantillon étudié n’est pas de grande taille et que l’enquête a été effectuée en 1985 ; mais cette étude donne une idée assez juste de la nature de la clientèle de l’assurance-vie et montre l’avantage de traiter ce genre de recherches par les méthodes d’analyse des données qui, pour être plus « rentables » devraient s’appliquer à une masse plus imposante de données.
BIBLIOGRAPHIE
– B
– L
– L
– V
– S
– V
–
– Revue : Assurances, Banques, Transports ; 1965.
– Echo chiffres, 1986-1987.
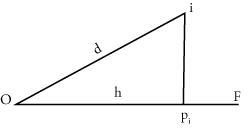
[1] Soit un point i du nuage. La représentation initiale du point i est le vecteur Oi de longueur d. Si on projète i sur la droite F la représentation projetée de i est le vecteur OPi de longueur h. On aura toujours $h\leq d$. (h serait égal à d dans le cas où le vecteur Oi aurait la même direction que F ; dans ce cas l’opération de projection ne s’accompagne pas d’une perte d’information).
[2] Soient deux points i et i’ de coordonnées respectives xij et xi’j la distance euclidienne entre i et i’ est la quantité :
$d^{2}(i,i’)=\sum\limits_{j=1}^{p}{(x_{ij}-x_{i’j})^{2}} $
[3] En effet, il s’agit de maximiser u’X’Xu sous la contrainte u’u = 1 (u est un vecteur unitaire, donc de norme égale 1) :
Le lagrangien de cette fonction s’écrira :
$\mathscr{L}=u’X’Xu-\lambda (u’u-1)$, λ étant le multiplicateur de Lagrange.
En annulant la dérivée de $\mathscr{L}$ par rapport à u il vient :
$\frac{\delta \mathscr{L}}{\delta u}=2X’Xu-2\lambda=0$ ce qui donne X’Xu = λu et le vecteur u cherché est vecteur propre de X’X associé à la valeur propre λ. En remultipliant la dernière égalité par u’ on aura :
u’X’Xu = λu’u = λ et le maximum cherche est la plus grande valeur propre de X’X.
[4] Il s’agit de maximiser w’X’Xw sous les contraintes :
w’w = 1 et w’u1 =.0 ;
Le lagrangien s’écrit :
$\mathscr{L}=w’X’Xw-\lambda (w’w-1)-\mu w’u_{1} $</math, λ et µ multiplicateurs de Lagrange.
[5] En effet, si D est la droite de vecteur directeur v et représentant le mieux le nuage des p points, la quantité à maximiser est v’XX’v. Le maximum cherché est µ1 la plus grande valeur propre de XX’ et le vecteur v sera v1 vecteur propre de XX’ correspondant à la valeur propre µ1. De même on peut trouver les axes suivants v2, v3, etc.
On démontre que pour $\alpha \leq r$ rang de la matrice XX’ on a : µα = λα. Les matrices X’X et XX’ ont mêmes valeurs propres non nulles.
Cette dualité qui existe entre les deux espaces $\mathbb{R} ^{p}$ et $\mathbb{R} ^{n}$$ conduit à des relations simples liant les facteurs de même ordre uα et vα :
$u_{\alpha}=\frac{1}{\sqrt{\lambda _{\alpha }}}X’v_{\alpha }$ et$ v_{\alpha}=\frac{1}{\sqrt{\lambda _{\alpha }}}X’u_{\alpha }$
Les coordonnées des points-lignes sur l’axe d’ordre α dans $\mathbb{R} ^{p}$ sont les composantes du vecteur Xuα et celles des points-colonnes dans $\mathbb{R} ^{n}$, les composantes du vecteur X’vα
[6] Les profils des lignes ou des colonnes dans un tableau sont les fréquences conditionnelles de ce tableau :
Si kij est l’effectif à l’intersection de la ligne i et la colonne j (i = 1, .... , n ; j = 1, .... , p),
on aura : $k_{i.}=\sum\limits_{j=1}^{p}{k_{ij}} $ effectif total de la modalité i
$k_{j.}=\sum\limits_{i=1}^{n}{k_{ij}} $ effectif total de la modalité j
$k=\sum\limits_{i=1}^{n}{k_{i.}} =\sum\limits_{j=1}^{p}{k_{.j}}=\sum\limits_{i=1}^{n}{\sum\limits_{j=1}^{p}{k_{ij}}} $ effectif total du tableau.
On appellera fréquences relatives les quantités : $f_{ij}=\frac{k_{ij}}{k}$
et on aura les fréquences marginales :
$f_{i.}=\sum\limits_{j=1}^{p}{f_{ij}}$ $(\sum\limits_{i=1}^{n}{f_{i.}}=1)$
$f_{.j}=\sum\limits_{i=1}^{n}{f_{ij}}$ $(\sum\limits_{j=1}^{p}{f_{.j}}=1)$
On appellera fréquences conditionnelles ou profils les quantités :
$f^{j}_{i} =\frac{f_{ij}}{f_{.j}}$ profil de la ligne i avec $\sum\limits_{i=1}^{n}{f^{j}_{i}} =1$
$f^{i}_{j} =\frac{f_{ij}}{f_{i.}}$ profil de la colonne j avec $\sum\limits_{j=1}^{p}{f^{i}_{j}} =1$.
[7] Soit deux points-lignes i et i’ de coordonnées respectives $f^{i}_{j} =\frac{f_{ij}}{f_{i.}}$ et $f^{i’}_{j} =\frac{f_{i’j}}{f_{i’.}}$ ; la distance du KHI - 2 entre i et i’ est la quantité :
$d^{2}(i,i’)=\sum\limits_{j=1}^{p}{\frac{1}{f_{.j}}(\frac{f_{ij}}{f_{i.}}-\frac{f_{i’j}}{f_{i’.}})^{2}} $
il en est de même de la distance du KHI - 2 entre deux points colonnes j et j’ :
$d^{2}(j,j’)=\sum\limits_{i=1}^{n}{\frac{1}{f_{i.}}(\frac{f_{ij}}{f_{.j}}-\frac{f_{ij’}}{f_{.j’}})^{2}} $
ces distances ne diffèrent, en fait, de la métrique euclidienne usuelle que par la pondération de chaque carré par les inverses des fréquences correspondant à chaque terme.
Cette distance est choisie en A
Si on agrège deux individus qui ont des profils identiques, alors les distances entre variables restent inchangées, Il en est de même pour les variables.
L’importance de cette propriété réside dans le fait qu’elle garantisse une certaine stabilité des résultats vis-à-vis du découpage choisi pour construire les modalités. Ainsi on ne perd pas d’informations en agrégeant certaines modalités, et l’on n’en gagne pas en subdivisant indéfiniment des modalités homogènes.
[8] En A
Dans$\mathbb{R} ^{p}$, par exemple, la quantité à maximiser est la somme des projections des n points sur l’axe dont l’expression matricielle est donnée à la note (3). Ici la projection d’un point i sur l’axe d’ordre α est
$\Psi _{\alpha i}=\sum\limits_{j=1}^{p}{\frac{1}{f_{.j}}(\frac{f_{ij}}{f_{i.}}-f_{.j})u_{\alpha j}}$
uαj étant la jieme composante du vecteur directeur uα.
$\frac{f_{ij}}{f_{i.}}-f_{.j}$ est la coordonnée centrée du point i, le centre de gravite du nuage ayant comme jieme coordonnée f.j, Les coordonnées des points sont centrées afin de translater l’origine des axes au centre de gravité.
La quantité à maximiser (somme des projections) est donc $\sum\limits_{i=1}^{n}{f_{i.}\Psi ^{2}_{\alpha i}} $ qui est la traduction de la notation matricielle de la note (3).
[9] Les relations entre les deux espaces montrées à la note (5), conduisent dans le cas de l’A
$\hat{\Psi} _{\alpha i}= \frac{1}{\sqrt{\lambda _{\alpha }}} \sum\limits_{j=1}^{p}{\frac{f_{ij}}{f_{i.}}}\hat{\varphi }_{\alpha j}$ et $\hat{\varphi }_{\alpha j}= \frac{1}{\sqrt{\lambda _{\alpha }}} \sum\limits_{i=1}^{n}{\frac{f_{ij’}}{f_{.j}}}\hat{\Psi} _{\alpha i}$
où λα est la valeur propre d’ordre α,$\hat{\Psi} _{\alpha i}$ est la coordonnée de l’individu i sur l’axe d’ordre a et $\hat{\varphi }_{\alpha j}$ est la coordonnée de la variable j sur le même axe.
Ces relations montrent qu’au coefficient $\frac{1}{\sqrt{\lambda _{\alpha }}}$ près, les points représentatifs d’un nuage sont, sur un axe, les « barycentres » des points représentatifs de l’autre. Ces relations montrent aussi que l’on a nécessairement $\lambda _{\alpha }\leq 1 \forall \alpha$ sinon ces relations impliqueraient que chacun des deux ensembles de coordonnées recouvre un intervalle de l’axe strictement contenu dans l’intervalle recouvert par l’autre.
[10] Comme aides a l’interprétation, on peut citer :
– Les contributions absolues qui expriment la part prise par chaque élément dans l’inertie extraite par un facteur. La contribution absolue d’un élément i à l’axe α se mesure par :
$CTR\alpha (i)=\frac{f_{i.}\hat{\Psi}^{2}_{\alpha i}}{\lambda _{\alpha }}$ avec $\sum\limits_{i=1}^{n}{CTR \alpha (i)}=1$.
λα étant l’inertie totale extraite par l’axe et$f_{i.}\hat{\Psi}^{2}_{\alpha i}$ étant l’inertie attribuée au point i dans λα (inertie = masse x distance).
– Les contributions relatives ou corrélations : elles mesurent la part prise par un facteur dans l’explication de l’inertie d’un élément. En d’autres termes c’est le coefficient de corrélation entre l’élément et le facteur, coefficient mesuré par le carré du cosinus de l’angle que fait le facteur avec l’élément : $Cr\alpha (i)=\cos^{2} (i,F\alpha)=\frac{\hat{\Psi}^{2}_{\alpha i}}{\rho _{2}(i)}$ ρ2(i) étant la distance du point i à l’origine des axes.
Nous avons, évidemment,$\sum\limits_{i =1}^{n}{Cr\alpha (i)} =1$.
[11] Ce qui n’est pas le cas dans d’autres variantes de l’analyse factorielle, comme en analyse en composantes principales où les transformations sur les données n’ont pas le même effet sur les variables et les individus, et ces deux ensembles ne jouent pas des rôles symétriques ce qui empêche leurs représentations simultanées.
La représentation simultanée des deux ensembles sur le même graphique en A
[12] On sait, d’après la note 10, que$\sum\limits_{i =1}^{n}{Cr\alpha (i)} =1$ (ou 100%), et de même$\sum\limits_{j =1}^{p}{Cr\alpha (j)} =1$. Le critère choisi pour dire qu’un élément a une forte contribution à un axe et que la contribution de cet élément soit égale ou supérieure au double de la contribution moyenne :
Contribution moyenne des variables = $\sum\limits_{j =1}^{p}{\frac{Cr\alpha (j)}{p}}=\frac{100}{5}=20\%$ donc toute variable qui a une contribution égale ou supérieure à 40% est une variable qui caractérise l’axe α.
De même la contribution moyenne des individus est :
[13] En effet, plus un individu se rapproche du centre plus son comportement se rapproche du comportement de l’individu moyen, puisque le centre du graphique se situe au centre de gravite du nuage.
[14] En fait, le pourcentage d’inertie extrait par le premier axe est faible quant il y a beaucoup de variables dans le tableau et, au contraire, ce pourcentage est assez grand quand il y peu de variables. Ici, bien que le nombre de variables soit passé de 5 dans la première analyse à 16 dans celle-ci, le pourcentage extrait par le premier axe est toujours assez élevé. En réalité, dans la deuxième analyse, ce n’est pas le nombre de variables qui augmente, c’est plutôt les anciennes variables qui ont été éclatées en modalités.
